মঙ্গলবার, ০৬ অক্টোবর ২০২৬, ১২:০৪ অপরাহ্ন
আয় একই, ব্যয় বেশি—বাংলাদেশের মধ্যবিত্তের জীবন কি ধীরে ধীরে সংকুচিত হয়ে যাচ্ছে?
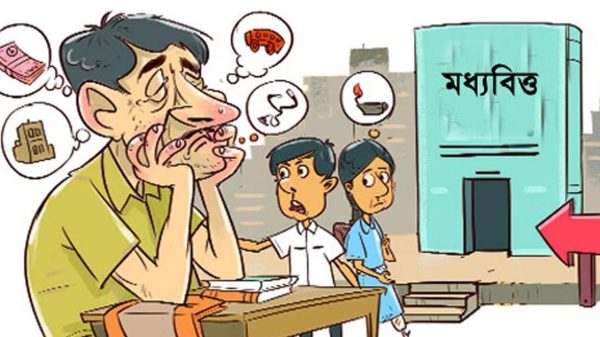
একটি পরিবারের মাসিক আয় হয়তো আগের মতোই আছে। কিন্তু মাসের বাজারের ব্যাগ আগের মতো ভরে না, সন্তানের শিক্ষার খরচ কমে না, চিকিৎসার ব্যয় কমে না, বাসাভাড়া কমে না। বিদ্যুৎ, পরিবহন, খাবার—সবকিছুর খরচ মিলিয়ে মাসের শেষদিকে এসে একটি প্রশ্ন সামনে দাঁড়ায়—এত আয় করেও সঞ্চয় হচ্ছে না কেন? এটাই আজকের মধ্যবিত্তের বাস্তবতা।
বাংলাদেশে মূল্যস্ফীতি কিছুটা কমলেও মানুষের ওপর এর আগের প্রভাব রাতারাতি কমে যায় না। বাংলাদেশ পরিসংখ্যান ব্যুরোর (বিবিএস) তথ্য অনুযায়ী, জুলাই ২০২৬-এ সাধারণ মূল্যস্ফীতি ছিল ৮ দশমিক ৩২ শতাংশ। একই সময়ে মজুরি হার সূচক (Wage Rate Index) বেড়েছে ৮ দশমিক ২২ শতাংশ। অর্থাৎ আয় বা মজুরি বৃদ্ধির হারও প্রায় পুরোপুরি মূল্যস্ফীতির সঙ্গে তাল মেলাতে পারেনি।
বাংলাদেশ ব্যাংকের বিশ্লেষণেও দেখা যাচ্ছে, ২০২৫-২৬ অর্থবছরে (FY26) গড় মূল্যস্ফীতি ছিল ৮ দশমিক ৬৩ শতাংশ—যা নির্ধারিত লক্ষ্যমাত্রার তুলনায় যথেষ্ট বেশি।
মধ্যবিত্তের সংকটটা কোথায়?
মধ্যবিত্ত না দরিদ্র, না ধনী। তারা সাধারণত সরকারি সহায়তার প্রধান সুবিধাভোগী নয়। আবার উচ্চবিত্তের মতো বড় সম্পদ, একাধিক আয়ের উৎস বা বড় ধরনের আর্থিক নিরাপত্তাও তাদের থাকে না। তাদের জীবনের হিসাব সাধারণত এমন—বেতন → বাসাভাড়া → বাজার → সন্তানের শিক্ষা → চিকিৎসা → যাতায়াত → ঋণের কিস্তি → অন্যান্য খরচ → তারপর যা থাকে, তা সঞ্চয়।
সমস্যা হলো, শেষের সেই ‘যা থাকে’ অংশটিই এখন অনেক পরিবারের ক্ষেত্রে শূন্যের কাছাকাছি। ফলে মধ্যবিত্তের জীবনযাত্রা ধীরে ধীরে একটি financial survival mode-এ চলে যাচ্ছে।
সবচেয়ে ভয়ংকর বিষয়—সঞ্চয় কমে যাওয়াG একটি মধ্যবিত্ত পরিবারের প্রকৃত নিরাপত্তা শুধু মাসিক বেতনে নয়; তার সঞ্চয় ও সম্পদেও। কিন্তু ক্রমবর্ধমান ব্যয়ের কারণে যদি নিয়মিত সঞ্চয় করা সম্ভব না হয়, তাহলে চাকরি হারানো, বড় ধরনের চিকিৎসা ব্যয়, সন্তানের উচ্চশিক্ষার খরচ কিংবা কোনো পারিবারিক জরুরি পরিস্থিতি পুরো আর্থিক কাঠামোকে নড়বড়ে করে দিতে পারে।
বিশ্বব্যাংকও বাংলাদেশের উচ্চ মূল্যস্ফীতি, দুর্বল প্রবৃদ্ধি ও কর্মসংস্থানের চ্যালেঞ্জের কথা উল্লেখ করেছে এবং বলেছে, উচ্চ মূল্যস্ফীতি মানুষের ক্রয়ক্ষমতাকে ক্ষতিগ্রস্ত করছে।
তাহলে কি মধ্যবিত্ত নতুন দরিদ্র?
‘নতুন দরিদ্র’ শব্দটি হয়তো অর্থনৈতিকভাবে আনুষ্ঠানিক কোনো শ্রেণিবিভাগ নয়। কিন্তু বাস্তব জীবনের দিক থেকে এটি একটি গুরুত্বপূর্ণ সতর্কবার্তা। কারণ মধ্যবিত্তের আয় nominally একই থাকলেও যদি সেই আয়ে আগের তুলনায় কম পণ্য ও সেবা কেনা যায়, তাহলে তার real purchasing power বা প্রকৃত ক্রয়ক্ষমতা কমে যাচ্ছে।
আর ক্রয়ক্ষমতা কমে গেলে মানুষ প্রথমে বিলাসিতা বাদ দেয়, তারপর সঞ্চয় কমায়, এরপর বিনিয়োগ বন্ধ করে এবং শেষ পর্যন্ত প্রয়োজন মেটাতে ঋণের ওপর নির্ভর করতে শুরু করে। এভাবেই একটি পরিবার ধীরে ধীরে আর্থিকভাবে দুর্বল হয়ে পড়ে।
এখান থেকে বের হওয়ার পথ কী?
সমস্যার সমাধান শুধু ‘বেতন বাড়াতে হবে’—এতটা সরল নয়।
১. এক আয়ের ওপর নির্ভরতা কমাতে হবে: চাকরির পাশাপাশি নিজের দক্ষতা, পরামর্শকাজ, ফ্রিল্যান্সিং, ছোট ব্যবসা বা অন্য কোনো বৈধ আয়ের সুযোগ তৈরি করা যেতে পারে।
২. Lifestyle inflation নিয়ন্ত্রণ করতে হবে: আয় বাড়লেই খরচ বাড়ানো নয়। বরং আয় বাড়ার একটি অংশ অবশ্যই সঞ্চয় ও সম্পদ তৈরিতে রাখতে হবে।
৩. Emergency Fund তৈরি করতে হবে: কমপক্ষে কয়েক মাসের প্রয়োজনীয় জীবনযাত্রার ব্যয়ের সমপরিমাণ একটি জরুরি তহবিল মধ্যবিত্ত পরিবারের জন্য অত্যন্ত গুরুত্বপূর্ণ।
৪. নিজের দক্ষতায় বিনিয়োগ করতে হবে: আজকের চাকরির নিরাপত্তা আগামী দিনের নিরাপত্তার নিশ্চয়তা নয়। প্রযুক্তি, ব্যবস্থাপনা, যোগাযোগ, বিক্রয় ও ডিজিটাল দক্ষতা—নিজেকে ক্রমাগত হালনাগাদ রাখতে হবে।
৫. শুধু সঞ্চয় নয়, দীর্ঘমেয়াদি সম্পদ তৈরি করতে হবে: সঞ্চয় আমাদের জরুরি সময়ে রক্ষা করে; কিন্তু দীর্ঘমেয়াদি সম্পদ ভবিষ্যৎকে আরও শক্তিশালী করে।
তবে দায়িত্ব শুধু মধ্যবিত্তের নয়: সরকারকেও মূল্যস্ফীতি নিয়ন্ত্রণ, কর্মসংস্থান সৃষ্টি, আর্থিক খাতের সংস্কার, ব্যবসার পরিবেশ উন্নয়ন এবং উৎপাদনশীল বিনিয়োগ বাড়ানোর দিকে গুরুত্ব দিতে হবে। বাংলাদেশ ব্যাংকও মূল্যস্ফীতি নিয়ন্ত্রণের পাশাপাশি অর্থনৈতিক প্রবৃদ্ধি পুনরুদ্ধারের জন্য উৎপাদনশীল খাতে ঋণ সহায়তার ওপর গুরুত্ব দিচ্ছে।
আইএমএফের (IMF) বিশ্লেষণেও বাংলাদেশের জন্য আর্থিক ও ব্যাংকিং খাতের সংস্কার, রাজস্ব ব্যবস্থার উন্নয়ন এবং কর্মসংস্থান সৃষ্টির ওপর জোর দেওয়া হয়েছে। কারণ শক্তিশালী মধ্যবিত্ত ছাড়া কোনো অর্থনীতির দীর্ঘমেয়াদি ভোক্তা চাহিদা, সঞ্চয়, বিনিয়োগ এবং সামাজিক স্থিতিশীলতা শক্তিশালী হতে পারে না।
শেষ কথা: মধ্যবিত্তের সবচেয়ে বড় ভয় দারিদ্র্য নয়। সবচেয়ে বড় ভয় হলো—অনেক বছর পরিশ্রম করার পরও ভবিষ্যৎ নিরাপদ না হওয়া। তাই এখন সময় শুধু বেশি আয় করার চিন্তা করার নয়; বরং আয়কে সঠিকভাবে পরিচালনা করার।
আয় বাড়াতে হবে।
অপ্রয়োজনীয় ব্যয় কমাতে হবে।
সঞ্চয় করতে হবে।
দক্ষতা বাড়াতে হবে।
সম্পদ তৈরি করতে হবে। কারণ আমাদের লক্ষ্য হওয়া উচিত শুধু—“মাসটা কীভাবে পার করব?” নয়। আমাদের লক্ষ্য হওয়া উচিত—“আগামী দশ বছর কীভাবে আর্থিকভাবে আরও নিরাপদ হব?”
লেখক: ব্যাংকিং অ্যান্ড স্ট্র্যাটেজিক লিডারশিপ প্রফেশনাল
দ.ক.২৬